Après un sinistre, la même inquiétude revient souvent, combien de temps a-t-on pour faire les travaux après un dégât des eaux et peut-on agir tout de suite sans perdre son indemnisation. La réponse dépend à la fois du contrat d’assurance, du moment où le dossier est validé et de l’ampleur réelle des dommages.
Dans la pratique, il faut distinguer trois sujets, la déclaration du sinistre, le délai pour engager ou réaliser les travaux et l’accord de l’assureur. La déclaration doit généralement être faite dans les 5 jours ouvrés à compter de la constatation des dégâts, conformément à l’article L113-2 du Code des assurances. Pour les travaux, le repère le plus souvent cité est un délai de 2 ans, mais il ne fonctionne pas de façon automatique dans tous les dossiers.
Le bon réflexe consiste à sécuriser le logement, documenter les dommages, déclarer rapidement le sinistre puis attendre la validation de l’assurance avant les réparations définitives. Ce cadre évite les contestations sur le montant des dégâts, l’origine de la fuite ou la prise en charge.
Combien de temps a-t-on pour faire les travaux après un dégât des eaux ?
Dans la plupart des cas, le délai retenu pour faire les travaux après un dégât des eaux est de 2 ans à compter de la date du sinistre. Ce repère revient souvent dans les contrats d’assurance habitation et dans les réponses données aux assurés. Il ne s’agit pourtant pas d’un délai universel applicable de manière identique à tous les dossiers.
La réalité du terrain est plus nuancée. Certaines remises en état sont lancées très vite, parfois en quelques jours lorsque le sinistre est simple. D’autres affaires, surtout quand il y a recherche de fuite, copropriété, voisin impliqué ou dommages structurels, peuvent s’étaler sur plusieurs mois, voire 1 à 2 ans.
- Déclaration du sinistre : en principe sous 5 jours ouvrés après constatation
- Travaux définitifs : après accord de l’assureur
- Délai souvent évoqué pour réaliser les travaux : 2 ans, selon le contrat
- Délai moyen observé sur des dossiers courants : de 15 jours à 5 mois
- Dossiers lourds : jusqu’à 1 ou 2 ans
Le délai de 2 ans : ce qu’il signifie vraiment
Le délai de 2 ans correspond le plus souvent au cadre contractuel ou au délai de prescription applicable au dossier, et non à une obligation de tout refaire immédiatement. Concrètement, cela signifie qu’un assuré ne doit pas laisser son dossier dormir trop longtemps avant de faire valoir ses droits ou de réaliser les travaux pris en charge.
Ce point est souvent mal compris. Le délai de 2 ans ne veut pas dire qu’il faut attendre 23 mois pour lancer les réparations. Il indique plutôt qu’au-delà d’un certain temps, l’assureur peut opposer une prescription ou discuter la recevabilité de la demande si rien n’a été engagé.
Autre nuance, des éléments du dossier peuvent décaler le point de départ ou interrompre la prescription, par exemple certains échanges formels avec l’assureur. C’est pour cela qu’il faut conserver les courriers, accusés de réception, mails et comptes rendus d’expertise.
Pourquoi le contrat d’assurance peut modifier le délai applicable
Le contrat d’assurance habitation reste la référence principale. C’est lui qui précise les garanties, les exclusions, les modalités d’expertise, le mode d’indemnisation et parfois les délais concrets à respecter pour produire devis, factures ou justificatifs.
Deux contrats peuvent traiter un même dégât des eaux de façon différente. L’un peut proposer un règlement rapide de gré à gré pour un petit dommage, l’autre peut exiger une expertise avant toute indemnisation. Certains assureurs remboursent avec vétusté, d’autres sans vétusté selon la formule souscrite.
Il faut donc vérifier au minimum :
- les conditions générales du contrat
- les conditions particulières
- la présence d’une franchise
- les règles sur la vétusté
- les délais demandés pour transmettre devis, photos, factures
- les modalités prévues en cas d’intervention d’un artisan choisi par l’assuré ou d’un réparateur proposé par l’assureur
À partir de quand commence le délai pour faire les travaux
Le point de départ du délai n’est pas toujours aussi simple que la date à laquelle l’eau a coulé. Dans beaucoup de contenus d’assurance, il est indiqué que le délai court à partir de la date du sinistre. Mais dans la pratique, la réponse de l’assureur ou un autre événement du dossier peut aussi avoir un effet sur la prescription ou sur la possibilité concrète de commencer les travaux.
Cette distinction compte surtout quand les dégâts apparaissent en plusieurs temps. Après un assèchement, des traces peuvent ressortir plus tard, papier peint qui se décolle, moisissures, auréoles, gonflement des matériaux. Il faut alors les photographier et prévenir l’assureur pour qu’ils soient intégrés au dossier.
Date du sinistre, réponse de l’assureur ou autre point de départ : comment s’y retrouver
Le plus prudent consiste à retenir une méthode simple, déclarer immédiatement et ne jamais raisonner seul sur le point de départ du délai. Dans le doute, partir de la date la plus ancienne protège mieux le dossier.
Pour y voir clair, voici un tableau récapitulatif.
| Étape | Repère de temps | Ce qu’il faut faire |
|---|---|---|
| Constatation des dégâts | Jour 0 | Photos, sécurisation, recherche de fuite, protection des biens |
| Déclaration à l’assurance | Dans les 5 jours ouvrés | Envoyer les informations utiles, idéalement avec constat amiable |
| Instruction du dossier simple | Quelques jours à 1 semaine parfois | Attendre l’accord avant travaux définitifs |
| Expertise si nécessaire | Variable selon le montant et la complexité | Conserver les éléments endommagés et préparer devis et justificatifs |
| Travaux de remise en état | Après validation de l’assureur | Lancer l’entreprise ou accepter le règlement de gré à gré |
| Délai contractuel souvent évoqué | 2 ans | Vérifier le contrat et garder une trace de tous les échanges |
Pour la déclaration, plusieurs moyens sont habituellement admis, téléphone, espace client en ligne ou courrier recommandé avec accusé de réception. Le dossier doit contenir les coordonnées, le numéro de contrat, la description détaillée du sinistre, la date, l’heure, le lieu, l’estimation des dommages et les premières démarches déjà faites, par exemple l’intervention d’un plombier.
Faut-il attendre l’expertise pour commencer les réparations ?
Dans la plupart des cas, oui pour les réparations définitives. L’assureur doit pouvoir constater les dommages, directement ou par l’intermédiaire d’un expert, avant que l’état des lieux ne disparaisse. Sans cela, il devient plus difficile de prouver l’origine des dégâts, leur ampleur et le coût réel de la remise en état.
Cette attente n’empêche pas d’agir tout de suite pour limiter l’aggravation du sinistre. Il faut même le faire rapidement, couper l’eau, couper l’électricité si nécessaire, aérer, protéger les meubles et faire intervenir un plombier si la fuite continue.
Pourquoi attendre l’accord de l’assureur avant les travaux définitifs
L’accord de l’assureur sert de base à l’indemnisation. Il intervient souvent après étude du dossier, parfois après expertise. Si les travaux définitifs sont déjà terminés avant tout constat, l’assurance peut contester :
- la réalité initiale des dommages
- leur lien avec la fuite déclarée
- le montant du devis ou de la facture
- la nécessité de certains postes de travaux
Pour les petits dégâts, l’assureur peut proposer une indemnisation de gré à gré. Après accord sur le montant, la somme est versée et l’assuré organise lui-même les réparations. Pour les dommages plus importants, un expert peut se déplacer et verser, selon les cas, un acompte.
Quand le dossier entre dans le cadre des conventions IRSI, souvent utilisées pour les dégâts des eaux, le traitement peut être très rapide. Dans les situations simples, tout peut parfois se régler en moins d’une semaine, avec un planning d’intervention fixé dans la foulée.
Quels travaux peuvent être faits tout de suite sans risque pour l’indemnisation
Les mesures conservatoires peuvent être engagées sans attendre, à condition de garder des preuves. Leur objectif n’est pas d’effacer les traces du sinistre, mais d’empêcher que les dégâts s’aggravent.
- fermer l’arrivée d’eau
- couper l’électricité en cas de risque
- faire rechercher la fuite
- faire intervenir un plombier en urgence
- éponger et nettoyer l’eau stagnante
- aérer les pièces
- rehausser ou déplacer les meubles
- isoler les appareils électriques de l’humidité
- stocker les biens dans un endroit sec
Ces actions sont cohérentes avec l’obligation de limiter le dommage. En revanche, refaire une peinture, déposer un parquet ou remplacer un plafond avant validation peut compliquer l’indemnisation si l’assureur n’a rien pu constater.
Peut-on refaire les travaux avant le passage de l’assureur ?
Refaire entièrement les travaux avant le passage de l’assureur est rarement une bonne idée. Le risque principal tient à la preuve. Plus les traces disparaissent, plus il devient difficile de démontrer ce qui relevait réellement du dégât des eaux.
Cette prudence est encore plus utile lorsque plusieurs parties sont impliquées, voisin, locataire, propriétaire, syndic ou copropriété. Dans ce type de dossier, les responsabilités et la prise en charge des réparations peuvent être partagées.
Séchage, nettoyage et mesures conservatoires : ce qui est généralement possible
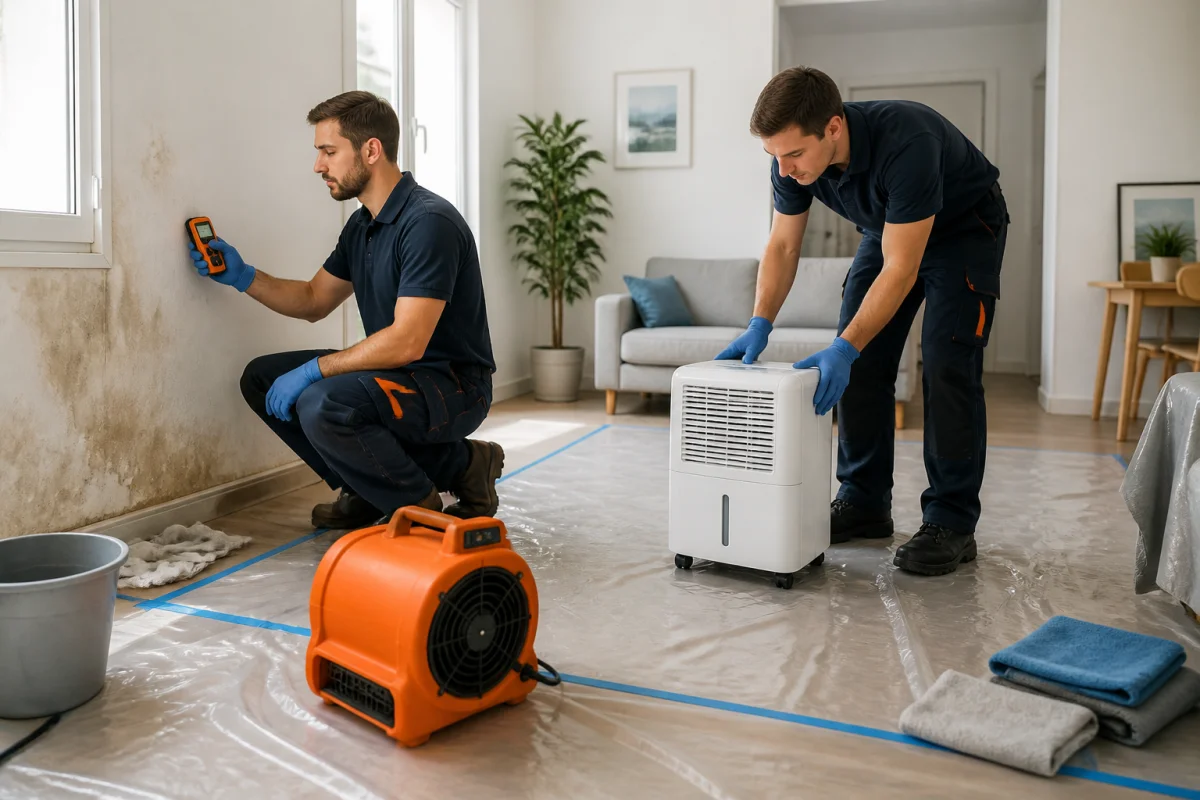
Le séchage et le nettoyage font partie des interventions généralement admises avant le passage de l’assureur. Aérer le logement, utiliser le chauffage de manière modérée et assécher les surfaces permettent de limiter moisissures et dégradations supplémentaires. La température recommandée dans certains contenus pratiques tourne autour de 20 à 25 degrés, sans excès, pour éviter les chocs thermiques sur la construction.
En copropriété, il faut aussi identifier rapidement l’origine du sinistre. Une fuite peut provenir :
- d’une partie privative, par exemple une canalisation dans un appartement
- d’une partie commune, par exemple une colonne verticale, la toiture ou la façade
Cette distinction détermine qui doit intervenir, le copropriétaire, le syndicat des copropriétaires ou les deux. Le règlement de copropriété aide souvent à trancher, notamment quand une canalisation située dans un mur dessert plusieurs lots.
Photos, devis et justificatifs à garder avant toute intervention
Avant toute remise en état, le dossier doit être documenté de façon solide. C’est souvent ce qui fait la différence entre une indemnisation fluide et un dossier discuté pendant des semaines.
- prendre des photos dès la découverte des dégâts, puis pendant leur évolution
- garder les biens endommagés, même très abîmés
- rassembler les factures des objets touchés
- demander un devis de plombier ou d’artisan
- conserver les factures d’urgence déjà payées
- remplir un constat amiable dégât des eaux avec le voisin ou le syndic si besoin
Le constat amiable accélère souvent la gestion du dossier. Il décrit l’origine supposée du sinistre et les dommages visibles. Si la fuite vient d’un voisin, il faut le prévenir rapidement. En cas d’absence du voisin et de fuite persistante, les pompiers sont les seuls à pouvoir pénétrer dans le logement pour couper l’arrivée d’eau.
Quel délai moyen prévoir selon l’ampleur des dommages
Le délai réel dépend moins d’un chiffre théorique que de la nature du sinistre. Une petite fuite localisée n’a rien à voir avec une infiltration de toiture, une colonne commune rompue ou un logement imbibé sur plusieurs pièces.
Cas simples : traitement rapide et travaux lancés en quelques jours ou semaines
Pour un dossier simple, sans contestation sur l’origine, avec peu de dommages et sans tiers impliqué, le traitement peut être rapide. Certains assureurs instruisent ces dossiers en quelques jours. Dans le cadre IRSI, un dégât des eaux courant peut parfois être réglé en moins d’une semaine.
Dans ces situations, les travaux peuvent être lancés très vite, souvent dans une fourchette de quelques jours à quelques semaines. Le délai moyen constaté dans certains retours de terrain se situe entre 15 jours et 5 mois, selon la disponibilité des entreprises, le séchage nécessaire et le circuit d’indemnisation choisi.
Dossiers complexes : expertise, copropriété ou gros dommages
Un dossier devient plus long dès qu’il faut coordonner plusieurs acteurs ou vérifier des dommages plus lourds. C’est fréquent lorsque :
- la fuite est difficile à localiser
- plusieurs appartements sont touchés
- des parties communes sont concernées
- l’assureur mandate un expert
- le montant du sinistre dépasse le seuil prévu par convention
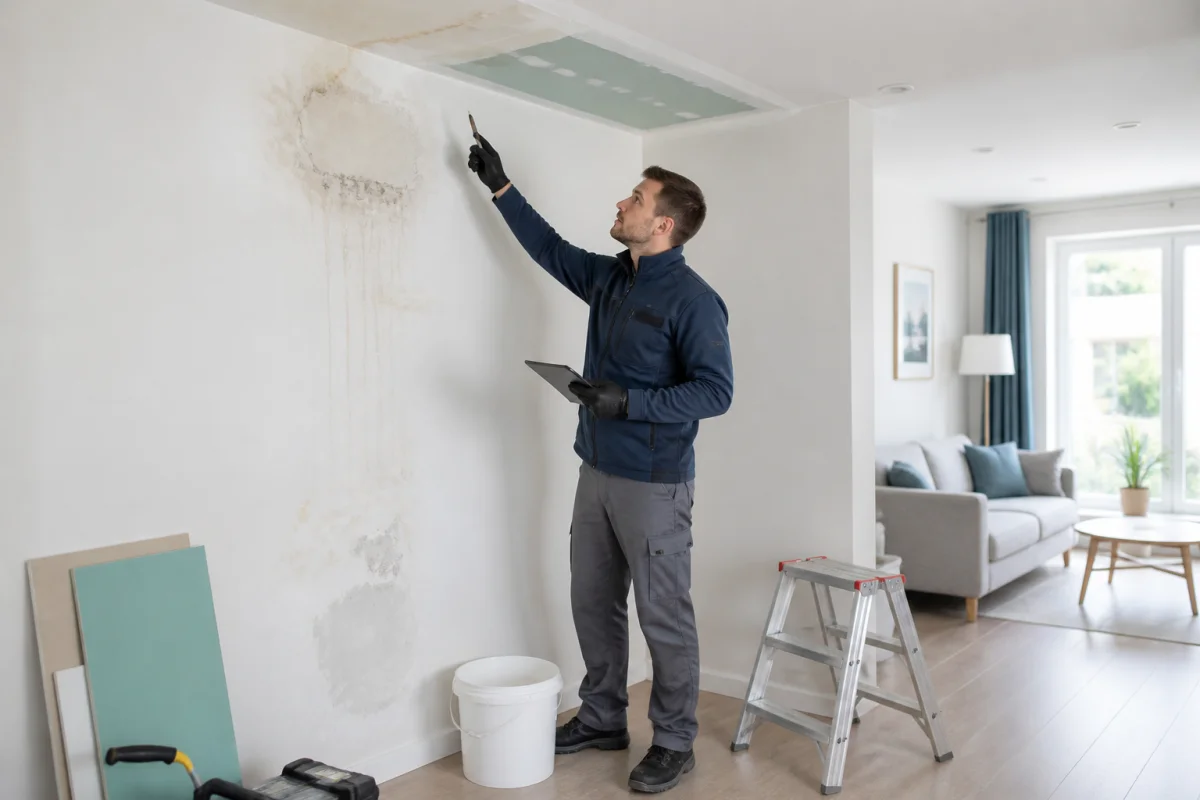
- des dommages différés apparaissent après séchage
Dans ce cadre, le calendrier s’allonge. Il faut parfois attendre la recherche de responsabilité, l’avis du syndic, des devis complémentaires, voire une contre-expertise. Les cas graves peuvent prendre 1 à 2 ans avant une clôture complète du dossier et l’achèvement total des travaux.
Que se passe-t-il si les travaux ne sont pas faits dans les temps ?
Quand les travaux ne sont pas réalisés dans les temps, plusieurs difficultés peuvent apparaître. La première est juridique, avec le risque de prescription si le contrat ou le cadre applicable fixe un délai de 2 ans et qu’aucune démarche utile n’a été engagée. La deuxième est probatoire, car plus le temps passe, plus il devient difficile de rattacher certains dommages à la fuite initiale.
L’assureur peut aussi considérer que l’assuré a laissé le dommage s’aggraver. Cela peut conduire à une discussion sur la part des dégâts réellement imputable au sinistre d’origine. C’est particulièrement sensible quand l’humidité a été laissée sans traitement et que des champignons, taches ou décollements sont apparus ensuite.
Autre point concret, certains versements d’indemnité sont liés à la production de factures ou à la réalisation effective des travaux. Si rien n’est fait pendant longtemps, le dossier peut rester bloqué ou être clôturé administrativement selon les règles de l’assureur.
Que faire si l’assurance tarde à donner son accord ?
Quand l’assurance tarde, il faut structurer le dossier au lieu d’attendre sans trace écrite. Le but est double, faire avancer l’instruction et montrer que tout a été fait dans les règles.
- Relancer par écrit, de préférence via l’espace client puis par courrier recommandé avec accusé de réception si besoin
- Demander clairement si une expertise est prévue, à quelle date, et quels documents manquent
- Transmettre un dossier complet, photos, constat amiable, devis, facture du plombier, liste des biens endommagés
- Signaler les dommages différés apparus après assèchement
- Conserver toutes les preuves des relances et réponses
- Saisir le service réclamation de l’assureur si le blocage persiste
Quand l’urgence matérielle l’impose, seules les mesures conservatoires doivent être poursuivies tant que l’accord sur les travaux définitifs n’est pas donné. Si un artisan doit intervenir vite pour éviter une aggravation, mieux vaut prévenir l’assureur avant, transmettre le devis et demander un accord écrit.
Le point le plus utile à retenir est celui-ci, agir vite sur la déclaration, lentement sur les travaux définitifs, et méthodiquement sur les preuves. C’est cette combinaison qui protège le mieux l’indemnisation et évite les litiges, surtout lorsque le sinistre touche un voisin, une copropriété ou plusieurs pièces du logement.